
Wer als selbstständiger Handwerker seinen E-Firmenwagen zu Hause auflädt, kann die Stromkosten als Betriebsausgabe abziehen – doch dieser Posten wird in der Steuererklärung häufig vergessen. Seit 1. Januar 2026 gelten zudem neue Spielregeln inklusive Übergangsregelung. Welche Methode wann gilt mit Fallbeispiel.
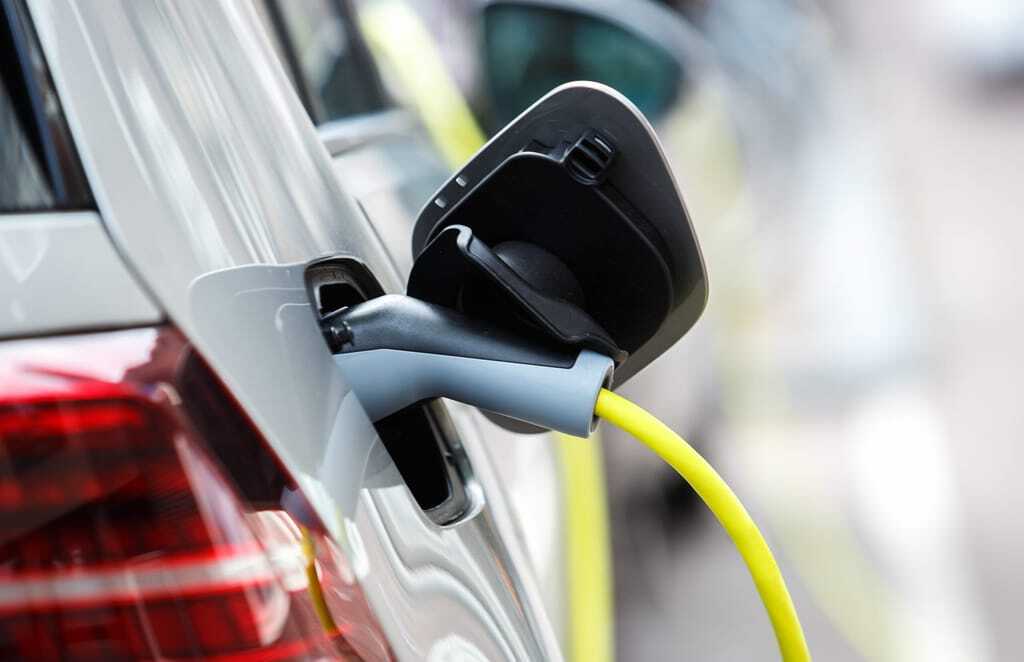
Lädt ein selbständiger Handwerker seinen betrieblichen Elektro-Firmenwagen zu Hause auf, kann er die zu Hause entstandenen Stromkosten als Betriebsausgaben vom Gewinn 2026 abziehen. In diesem Praxisbeitrag werden ausschließlich die Steuerspielregeln fürs Laden des Elektro-Firmenwagens im Rahmen der Gewinnermittlung 2026 vorgestellt.
Beachte: Für 2025 galten noch andere Steuerspielregeln. Wie die Vorgehensweise in puncto Betriebsausgaben aussehen, ist in diesem Beitrag zur Steuererklärung 2025 zu finden.
Wie sich der Betriebsausgabenabzug berechnen lässt
Wurde für den Handwerksbetrieb ein Elektro-Firmenwagen gekauft und dieser ausschließlich oder teilweise auch zu Hause an der privaten Steckdose aufgeladen, ermitteln sich die 2026 abziehbaren Betriebsausgaben folgendermaßen:
- Tatsächliche Stromkosten: Kann die zu Hause geladene Strommenge für den betrieblichen Elektro-Firmenwagen nachgewiesen werden, können die tatsächlichen Ladekosten vom Gewinn 2026 als Betriebsausgaben abgezogen werden.
- Strompreispauschale: Kann die Strommenge zwar nachgewiesen werden, ist aber die Ermittlung der individuellen Strompreise zu zeitaufwändig, kann ein selbständiger Handwerker seit 1.1.2026 eine Strompreispauschale berücksichtigen.
- Ladestrompauschale: Mit einem neuen BMF-Schreiben wurde nun zumindest bis zum 31. Juli 2026 eine Übergangsregelung geschaffen. Danach kann ausnahmsweise eine Ladestrompauschale (nach Rechtslage bis Ende 2025) als Betriebsausgabe abgezogen werden.
Die Steuerspielregeln zum Betriebsausgabenabzug, wenn ein Unternehmer seinen Elektro-Firmenwagen zu Hause auflädt, finden sich im BMF-Schreiben v. 21.7.2026 (Az. IV C 6 – S 2177/00016/042/056).
Steuererklärung 2026: Tatsächliche Stromkosten
Um die tatsächlichen Stromkosten fürs Laden des Elektro-Firmenwagens als Betriebsausgaben abziehen zu können, muss dem Finanzamt die zu Hause geladene Strommenge nachgewiesen werden. Das kann durch einen stationären oder einen mobilen Stromzähler erfolgen (Wallbox, fahrzeuginterner Stromzähler oder mobiler Zwischenzähler im Ladekabel). Die nachgewiesene Strommenge für das Laden des Elektro-Firmenwagens ist mit den individuellen Strompreisen zu multiplizieren. Das ergibt die 2026 abziehbaren Betriebsausgaben (BMF, Schreiben v. 21.7.2026, Randnummer 19).
Für den Betriebsausgabenabzug 2026 reicht es aus, wenn die geladene Strommenge des betrieblichen Elektro-Firmenwagens über einen repräsentativen Zeitraum von drei Monaten nachgewiesen wird.
Steuererklärung 2026: Strompreispauschale
Neu ist seit 1.1.2026, dass Handwerker, die ihren Elektro-Firmenwagen zu Hause aufladen, beim Betriebsausgabenabzug statt der individuellen Strompreise eine Strompreispauschale ansetzen dürfen. Hier wird statt des individuellen Strompreises der vom Statistischen Bundesamt halbjährlich veröffentlichte Gesamtstrompreis für private Haushalte (Statistik-Code 61243-0001) angesetzt.
Das bedeutet im Klartext: Seit 1.1.2026 muss zwar bei der neuen Strompreispauschale auch die zu Hause geladene Strommenge fürs Aufladen des Elektro-Firmenwagens nachgewiesen werden. Die zeitaufwändige Ermittlung der individuellen Strompreise im Zeitpunkt des Aufladens kann durch die neue Strompreispauschale jedoch vermieden werden.
Steuererklärung 2026: Übergangsregelung bis 31. Juli 2026
Es wird jedoch nicht beanstandet, wenn ein selbständiger Handwerker für das Aufladen seines Elektro-Firmenwagens zu Hause bis zum 31. Juli 2026 den Betriebsausgabenabzug pauschal nach den alten Steuerspielregeln 2025 ermittelt.
Die lohnsteuerlichen Ladestrompauschalen sind zwei BMF-Schreiben zu entnehmen (BMF, Schreiben v. 5.11.2021, Randnummer 20 und BMF-Schreiben vom 29.9.2020, Az. IV C 5 - S 2334/19/10009:004; Randnummer 24).
Die Ladestrompauschalen für die Übergangsregelung:
| Monatliche Ladestrompauschale | Mit zusätzlicher Lademöglichkeit im Handwerksbetrieb | Ohne zusätzliche Landemöglichkeit im Handwerksbetrieb |
| Elektro-Firmenwagen | 30 Euro/Monat | 70 Euro/Monat |
| Hybrid-Elektro-Firmenwagen | 15 Euro/Monat | 35 Euro/Monat |
Praxisbeispiel
Fall: Eine selbständige Handwerkerin nutzt 2026 einen Elektro-Firmenwagen. In ihrem Betrieb kann sie den Elektro-Firmenwagen nicht aufladen, sondern nur zu Hause.
Folge: Anstatt der tatsächlichen Ladekosten kommt bis zum 31. Juli 2026 noch ein pauschaler Betriebsausgabenabzug 2026 in Höhe von 490 Euro in Betracht (monatlich 70 Euro x 7 Monate). Ab 1.8.2026 muss der Betriebsausgabenabzug dann entweder anhand der tatsächlichen Ladekosten oder anhand der zum 1.1.2026 eingeführten neuen Strompreispauschale ermittelt werden.