
Werden Firmenerben ungerechtfertigt bevorzugt? Wer ein Unternehmen erbt, zahlt deutlich weniger Erbschaftsteuer als private Erben. Und wer ein sehr großes Unternehmen erbt, zahlt oft noch weniger. Das Bundesverfassungsgericht hat nun verhandelt – und die Signale aus Karlsruhe deuten auf weitgehenden Bestand der Verschonungsregeln hin. Wann ein Urteil erwartet wird.
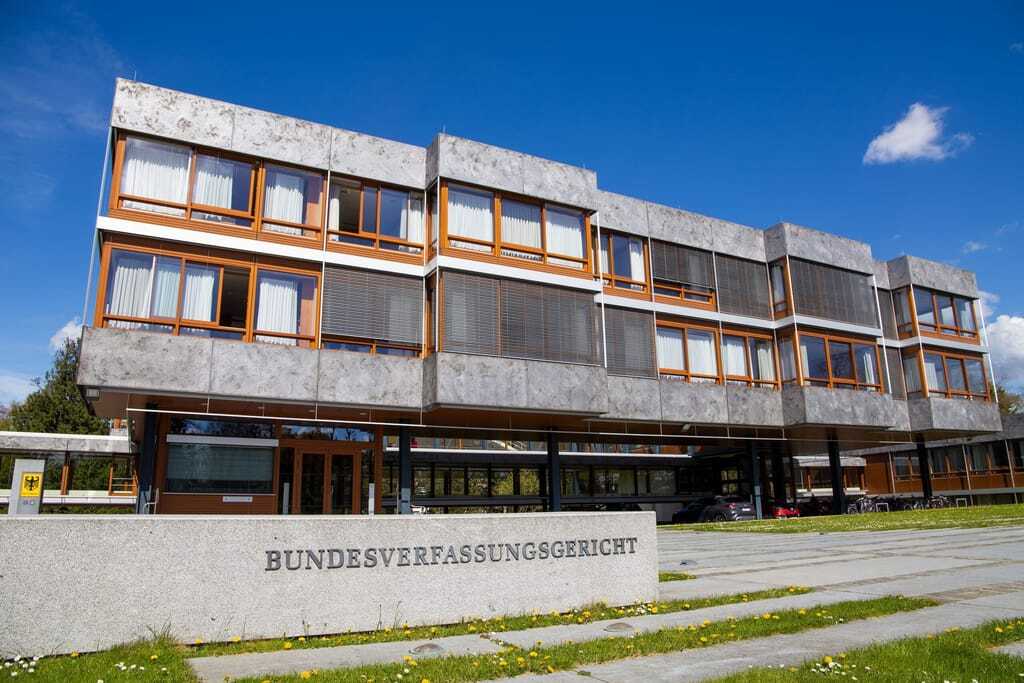
Bei der Erbschaftsteuer für Firmenerben wird sich vermutlich weniger ändern, als weithin erwartet (oder befürchtet) wurde. Das zeichnete sich in der mündlichen Verhandlung des Bundesverfassungsgerichts am gestrigen Dienstag ab. Das Urteil wird aber wohl erst Anfang 2027 verkündet.
Im Zentrum des Verfahrens steht die Frage, ob Unternehmenserben bei der Erbschaftsteuer weitgehend verschont werden dürfen, um keine Arbeitsplätze zu gefährden. Hierzu gibt es im Gesetz schon seit 2009 eine "Regelverschonung": Wer als Erbe das Unternehmen mindestens fünf Jahre fortführt und die Lohnsumme einigermaßen stabil hält, muss auf 85 Prozent des ererbten Vermögenswertes keine Erbschaftsteuer bezahlen.
Karlsruhe korrigierte und schuf neue Schlupflöcher
Diese Regelverschonung hat das Bundesverfassungsgericht schon 2014 grundsätzlich gebilligt. Nur bei großen Unternehmenserbfällen mit mehr als 26 Millionen Euro Wert pro Person wurde dieser Automatismus beanstandet. Hier solle individuell geprüft werden, so Karlsruhe damals, ob die Erben nicht doch zahlen könnten, ohne den Erfolg des Unternehmens zu gefährden.
Der Bundestag hat diese Karlsruher Vorgabe 2016 umgesetzt und eine "Verschonungsbedarfsprüfung" eingeführt. Danach wird ein Großunternehmenserbe verschont, wenn er die Erbschaftsteuer nicht aus seinem Privatvermögen bezahlen kann. Diese Regelung führte nun aber dazu, dass Großunternehmenserben sogar besonders wenig Erbschaftsteuer bezahlen, im Schnitt 2,5 Prozent statt der gesetzlich eigentlich vorgesehenen 30 Prozent, wie das Netzwerk Steuergerechtigkeit berechnet hat.
Wie Großerben die Regeln ausreizen: Arm gerechnet, jung geerbt, per Stiftung verschont
In der Praxis haben sich hierbei drei Vorgehensweisen etabliert. Erstens können sich Großunternehmenserben durch geschickte Transaktionen "arm rechnen", so dass sie jedenfalls am Stichtag kaum noch Vermögen haben. Zweitens können Kinder und Jugendliche als Erben eingesetzt werden, die meist noch keine Reichtümer besitzen. Oder drittens wird eine Familienstiftung zum Erben gemacht, die keine sonstigen Mittel hat.
Privatmann zieht nach Karlsruhe – und fordert Gleichbehandlung
Gegen diese Rechtslage und Praxis hat Heinrich Fischwasser Verfassungsbeschwerde eingelegt. Fischwasser ist ein ehemaliger Bank-Manager, der sich bei der Organisation Transparency International engagiert. Er hatte von seiner Tante ein Wertpapierdepot und Grundvermögen im Wert von rund 250.000 Euro geerbt. Fischwasser findet es ungerecht, dass er hierauf rund 47.000 Euro Erbschaftsteuer zahlen muss, also rund 20 Prozent, während die Erben großer Betriebsvermögen bei der Erbschaftsteuer weitgehend verschont werden. Der Kläger sieht hierin eine Verletzung von Artikel 3 Grundgesetz, dem Anspruch auf Gleichbehandlung.
Bei der mündlichen Verhandlung kritisierte Fischwasser, dass die Verschonungsregeln nicht nur Erben nutzen, die das Unternehmen selbst weiterführen, sondern auch solchen Erben, die nur Aktien halten. "Hier wird nicht das Unternehmen geschützt, sondern das Vermögen des Erben", monierte der Kläger. Er forderte, dass Unternehmenserben generell nicht mehr völlig verschont werden, sondern zumindest 10 Prozent Steuer auf das Erbe bezahlen müssen.
Die Argumente der Sachverständigen: Arbeitsplätze oder Steuergerechtigkeit
Das Bundesverfassungsgericht muss nun entscheiden, ob die Ungleichbehandlung von Firmenerben und sonstigen Erben sachlich gerechtfertigt ist. Hierzu hörten die Richter rund zwanzig Experten an. Dabei warnte etwa Monika Wünnemann vom BDI (Bundesverband der Deutschen Industrie): "Jeder Euro, der aus dem Unternehmen genommen wird, um die Erbschaftsteuer zu bezahlen, reduziert die Investitionskraft des Unternehmens und gefährdet dadurch Arbeitsplätze." Andere Wirtschaftsverbände argumentierten ähnlich. Katja Rietzler von der gewerkschaftsnahen Hans-Böckler-Stiftung bezweifelte dagegen die Notwendigkeit von Verschonungsregeln grundsätzlich. "Vor deren Einführung ist auch kein Unternehmen wegen der Erbschaftsteuer in die Bredouille geraten." Es sei völlig ausreichend, wenn die Steuerschuld auf einige Jahre verteilt, das heißt gestundet, werden kann.
Kleine Korrekturen und Spielraum für den Bundestag?
Insgesamt enthält das Erbschaftsteuergesetz rund zehn Regeln, die der Bevorzugung von Unternehmenserben gegenüber sonstigen Erben dienen. Wirtschaftsnahe Sachverständige konnten in Karlsruhe zwar den sachlichen Grund jeder einzelnen Klausel erklären. Dennoch könnte das Bundesverfassungsgericht zum Schluss kommen, dass es unter dem Strich doch zu viele Verschonungsregeln gibt oder dass Großunternehmenserben jedenfalls nicht noch bessergestellt werden sollten als die Erben von kleineren Unternehmen.
Anzunehmen ist, dass das Bundesverfassungsgericht keine grundsätzlichen Änderungen fordert, sondern allenfalls Korrekturen im Detail verlangt. Dabei wird Karlsruhe dem Bundestag wohl wieder großen Gestaltungsspielraum lassen, wie schon im Urteil von 2014.